Kampeerauto niet vergelijkbaar met bestelauto
27 augustus 2020
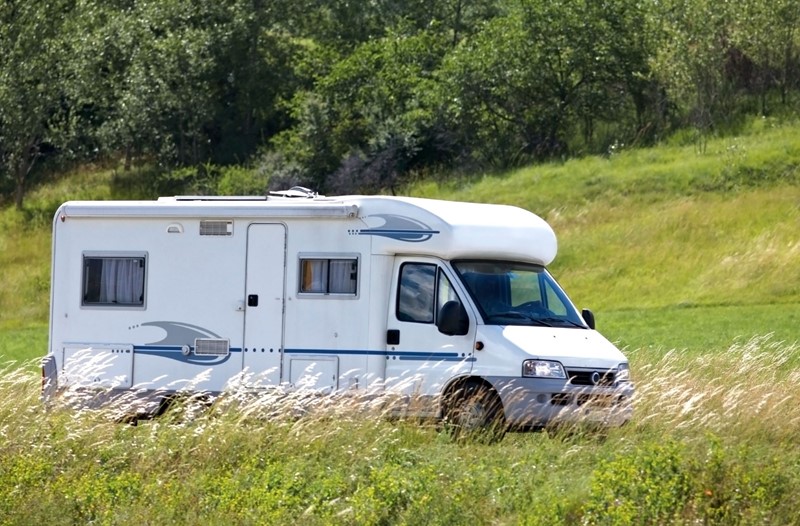
In een arrest uit 2017 over de heffing van bpm bij invoer van een gebruikte kampeerauto heeft de Hoge Raad geoordeeld dat de afschrijving op een kampeerauto veel lager is dan op een gesloten bestelauto. Dat wordt mede veroorzaakt door het beperkte gebruik dat doorgaans van een kampeerauto wordt gemaakt.
Onder verwijzing naar dit arrest heeft Hof Den Bosch geoordeeld dat de Belastingdienst terecht een naheffingsaanslag bpm heeft opgelegd in een geval waarin de afschrijving van een gebruikte kampeerauto in de aangifte bpm was vastgesteld overeenkomstig die van de bestelauto waarop de kampeerauto was gebaseerd.
Bron: Hof Den Bosch | jurisprudentie | ECLINLGHSHE20202223, 19/00406 | 27-08-2020
Laatste berichten
Wet Direct aanpassen bij de omzetbelasting in consultatie
Lees meer
Lening aan broer dga is loon
Lees meer
Beloning voor meeruren in een maatschap mag tot verlies leiden
Lees meer
AOW-leeftijd blijft 67 jaar en 3 maanden in 2032
Lees meer
Bijdrageloon en premiepercentages Zvw 2027
Lees meer