Gerichte vrijstelling thuiswerkkosten
11 november 2021
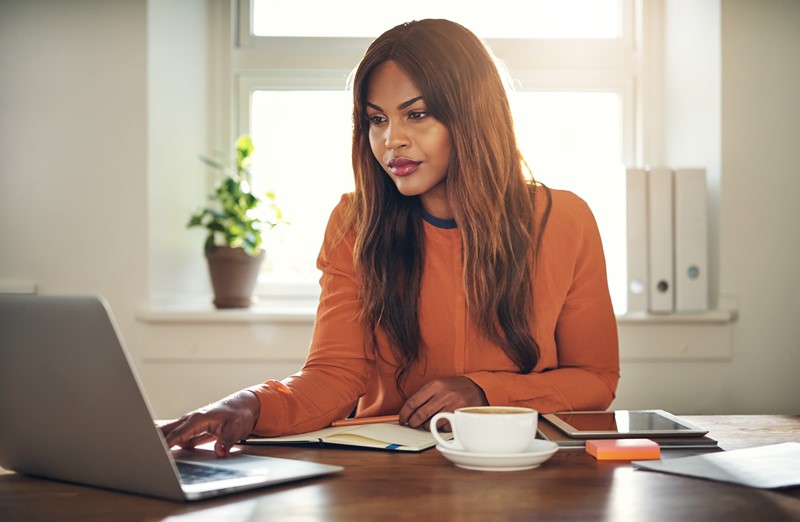
Nieuw voor 2022 is een gerichte vrijstelling voor de vergoeding van kosten van thuiswerken. Het gaat om € 2 per thuisgewerkte dag of gedeelte daarvan. Voor een werkdag kan niet zowel de vrijstelling voor een thuiswerkvergoeding als de vrijstelling voor een vergoeding voor kosten van woon-werkverkeer worden toegepast. Wel kan op een thuiswerkdag een vergoeding voor een dienstreis worden toegekend. Op basis van de verhouding thuiswerkdagen en werkdagen op de vaste werkplek kan een combinatie van thuiswerk- en reiskostenvergoeding worden gegeven.
Bron: Overig | publicatie | 21-10-2021
Laatste berichten
Zelfstandigenwet biedt meer duidelijkheid voor zzp’ers
Lees meer
Kabinet presenteert fiscale wijzigingen box 3, koopkracht en sociale zekerheid
Lees meer
Wtta: nieuwe regels voor het uitlenen van personeel
Lees meer
Btw op verdedigingskosten bij corruptieonderzoek is aftrekbaar
Lees meer
Verzekeringsplicht bestuurders door ongelijk aandelenbezit
Lees meer